


Trong hoạt động vay vốn có tài sản bảo đảm, việc hoàn thiện hồ sơ thường đòi hỏi khách hàng ký nhiều loại văn bản như đề nghị vay, hợp đồng tín dụng, hợp đồng thế chấp và khế ước nhận nợ. Quá trình này kéo theo nhiều công đoạn in ấn, ký xác nhận, bàn giao và luân chuyển giấy tờ.
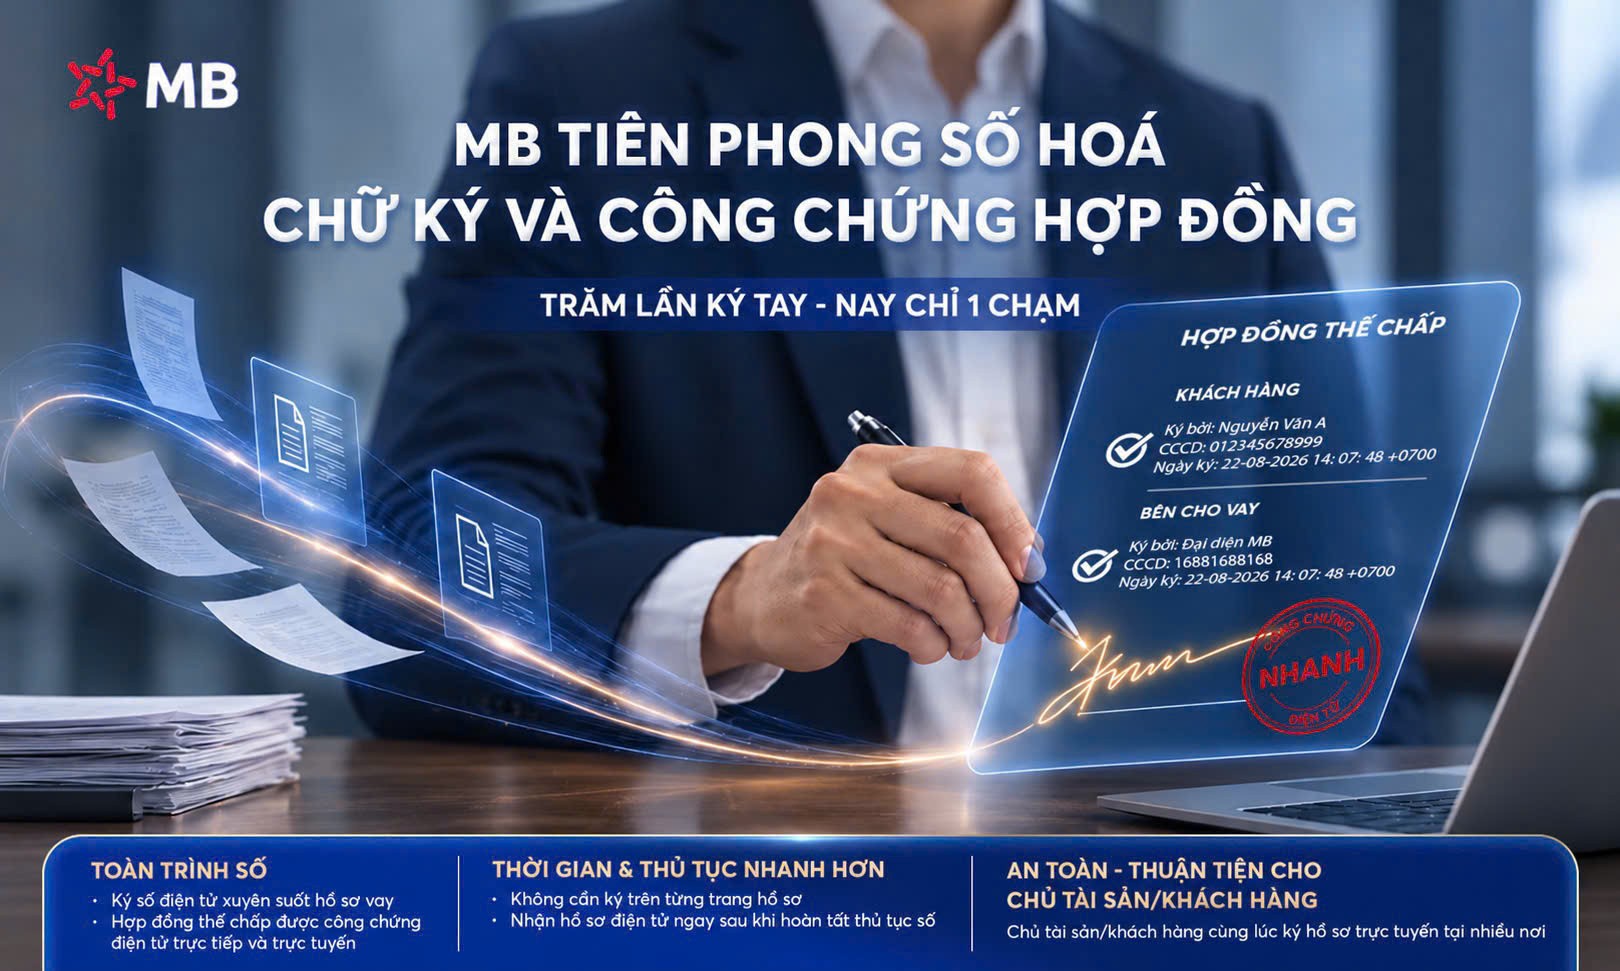
MB đang triển khai giải pháp ký số đối với các văn kiện tín dụng đủ điều kiện, cho phép khách hàng kiểm tra nội dung, xác nhận và ký trên môi trường điện tử. Theo thông tin từ ngân hàng, quy trình đăng ký chữ ký số cho khách hàng có thể hoàn tất trong chưa đầy 3 phút.
Việc chuyển các thao tác ký kết lên hệ thống điện tử giúp giảm đáng kể lượng hồ sơ giấy, hạn chế những công đoạn thủ công và rút ngắn thời gian xử lý giữa các bộ phận.
Mở rộng số hóa sang công chứng và thế chấp tài sản
Một điểm đáng chú ý trong chiến lược chuyển đổi số của MB là việc mở rộng ứng dụng công nghệ sang những thủ tục có sự tham gia của các tổ chức bên ngoài ngân hàng.
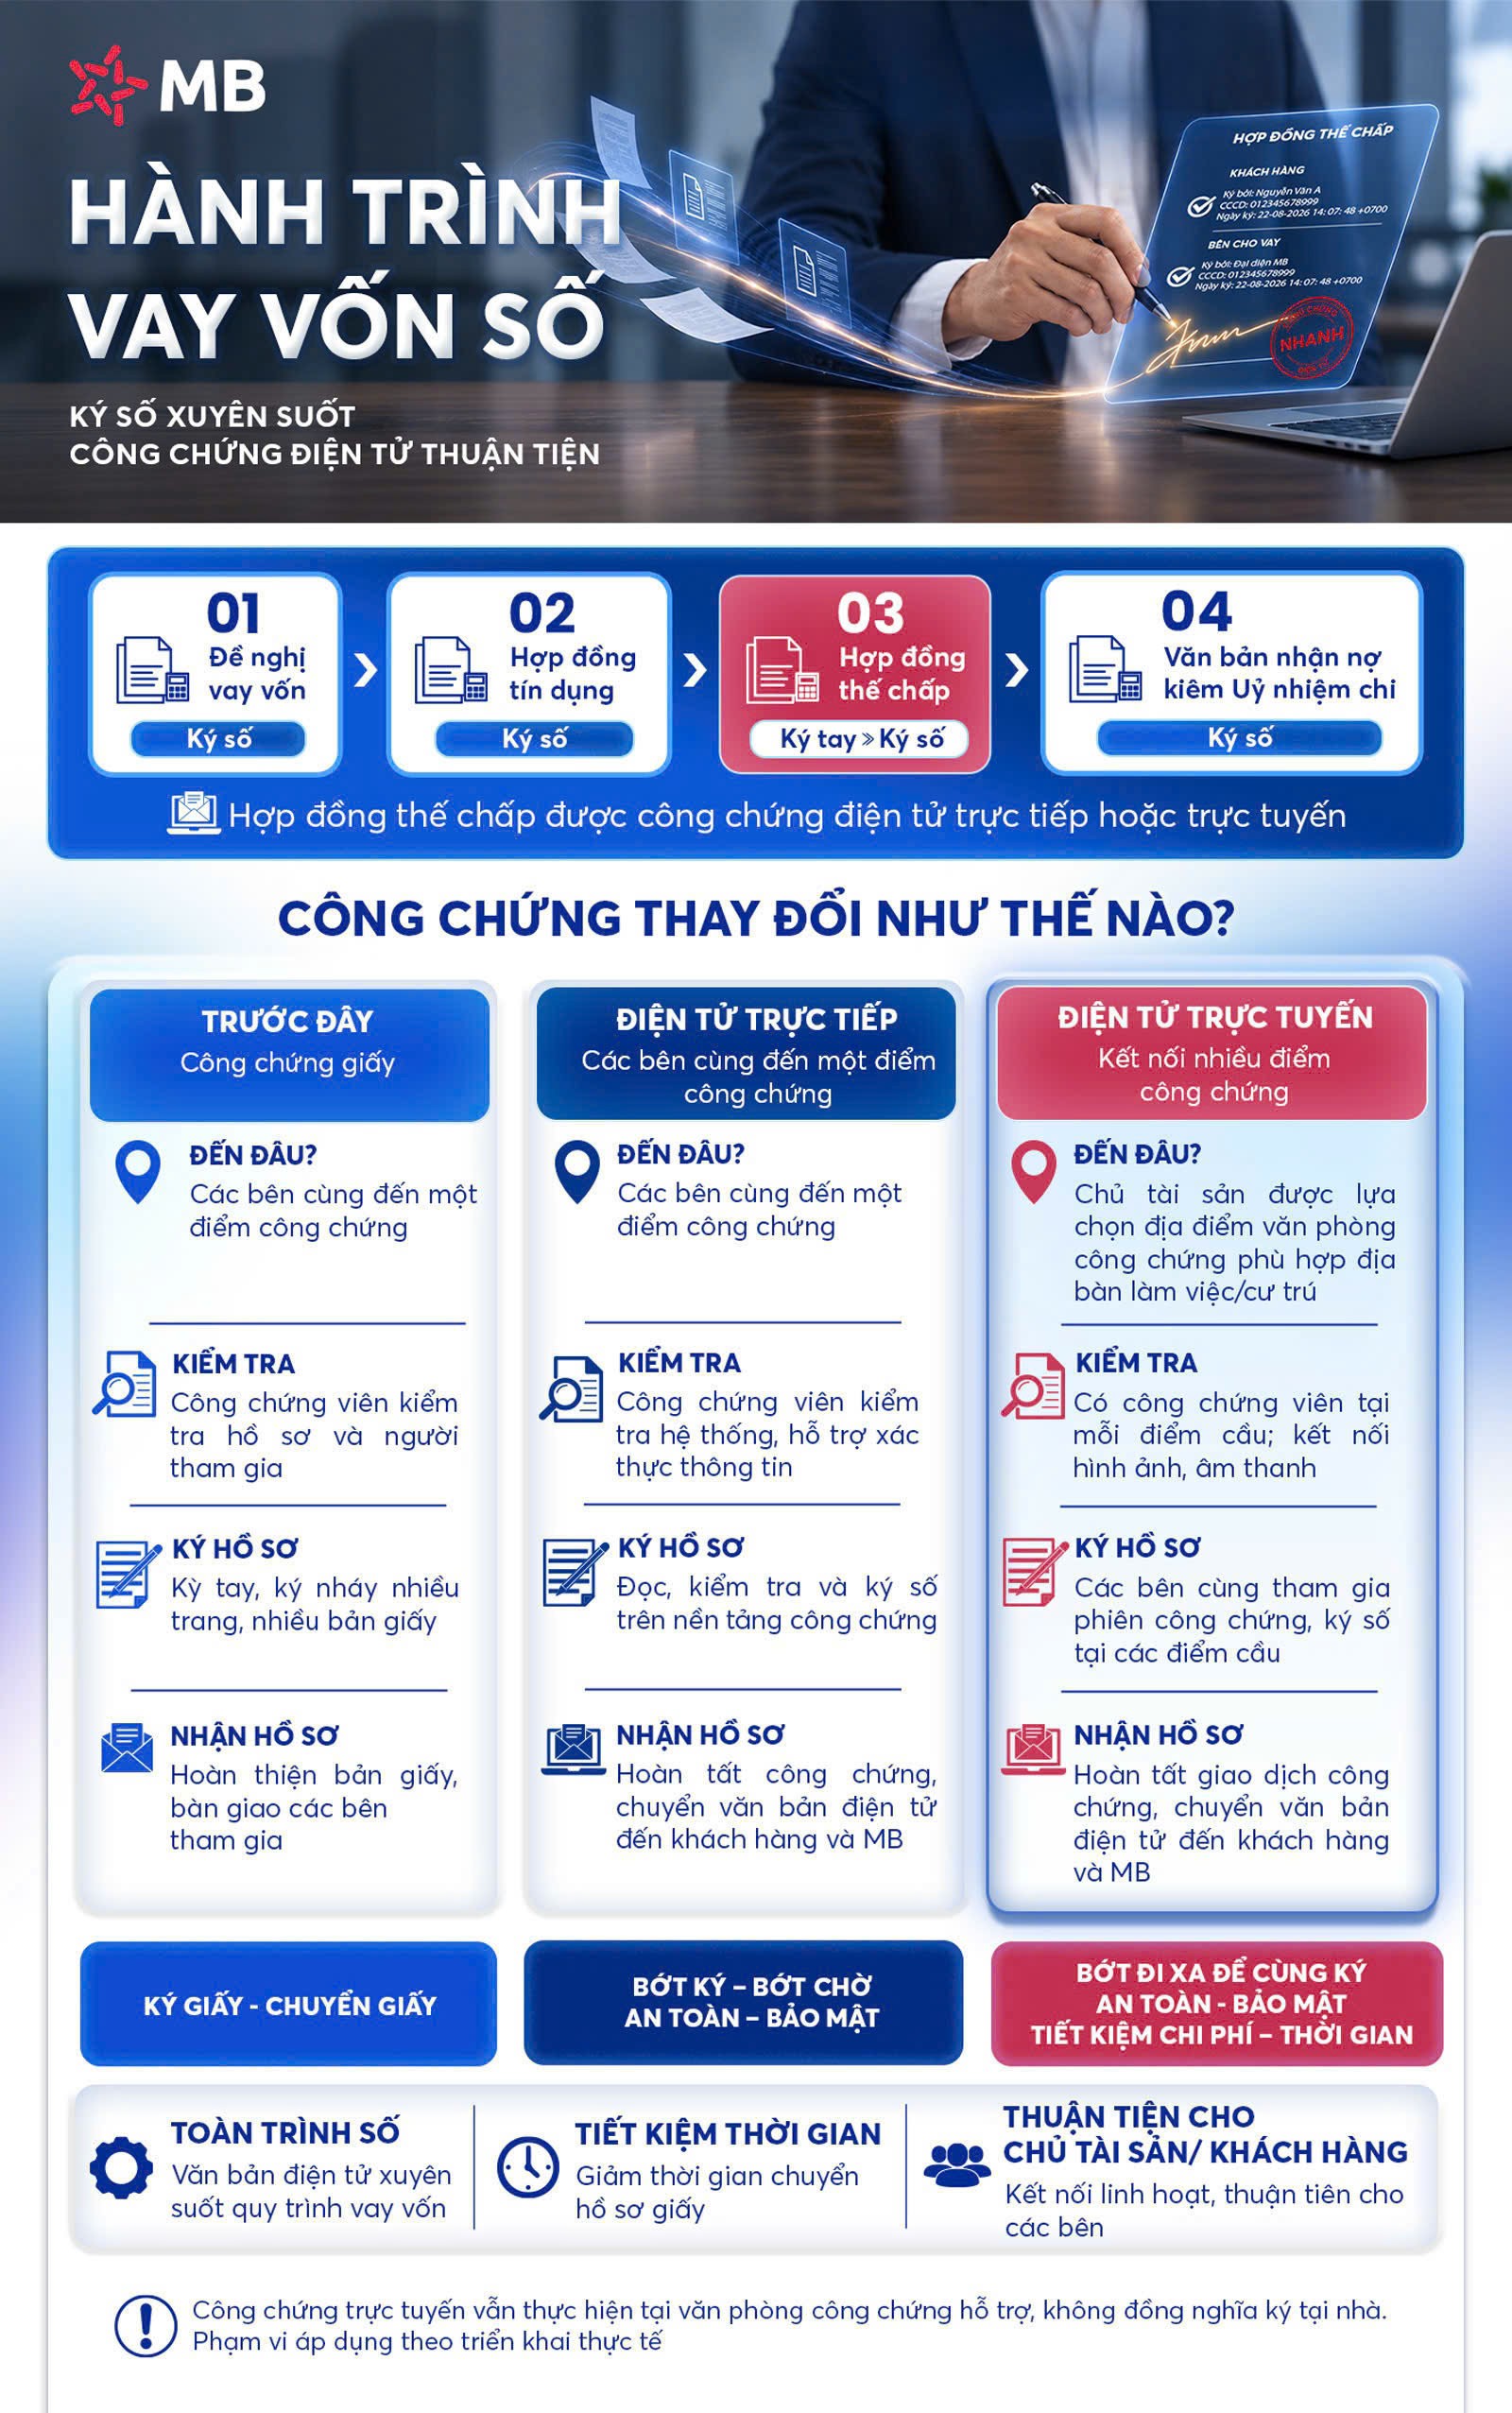
Ngày 16/4/2026, MB cho biết đã thực hiện thành công giao dịch công chứng điện tử hợp đồng thế chấp đầu tiên dành cho khách hàng vay vốn. Hoạt động này được triển khai sau khi Hà Nội ban hành hướng dẫn tiếp nhận văn bản công chứng điện tử trong giải quyết thủ tục hành chính vào ngày 30/3/2026.
Sau đó, ngân hàng tiếp tục kết nối công chứng điện tử với đăng ký biện pháp bảo đảm tại Hà Nội và TP.HCM. Theo cập nhật của MB, toàn bộ đối tác công chứng của ngân hàng tại hai địa phương đã triển khai công chứng hợp đồng thế chấp điện tử theo hình thức trực tiếp hoặc trực tuyến.
Với phương thức trực tuyến, những trở ngại về khoảng cách địa lý giữa các bên tham gia giao dịch có thể được giảm bớt.
Chẳng hạn, khi hai vợ chồng cùng đứng tên sở hữu một bất động sản tại Hà Nội nhưng một người đang làm việc ở TP.HCM, các bên có thể lựa chọn điểm công chứng phù hợp tại từng địa phương để kết nối thực hiện thủ tục. Công chứng viên tiến hành kiểm tra, xác thực và chứng kiến việc ký kết theo quy định.
Cách làm này giúp giảm nhu cầu di chuyển, đồng thời tạo điều kiện thuận lợi hơn cho những giao dịch có nhiều người tham gia nhưng không cùng sinh sống hoặc làm việc tại một địa điểm.
Hướng tới hệ sinh thái giao dịch ngân hàng số liên thông
Việc triển khai ký số, công chứng điện tử và đăng ký biện pháp bảo đảm cho thấy xu hướng số hóa của MB không chỉ tập trung vào các giao dịch ngân hàng thông thường mà còn hướng đến những quy trình có sự phối hợp giữa nhiều đơn vị.
Theo định hướng này, khách hàng có thể tiếp cận các dịch vụ trên nền tảng App MBBank và BIZ MBBank, trong khi những khâu liên quan đến tổ chức công chứng và cơ quan quản lý được kết nối vào quy trình điện tử phù hợp.
Mô hình liên thông có thể mang lại lợi ích cho nhiều bên: khách hàng giảm thời gian và chi phí thực hiện thủ tục; tổ chức công chứng có điều kiện chuẩn hóa việc xử lý hồ sơ điện tử; ngân hàng nâng cao hiệu suất vận hành; các cơ quan quản lý có thêm điều kiện tiếp nhận và xử lý dữ liệu số.
MB cho biết hiện ngân hàng phục vụ gần 40 triệu khách hàng, trong đó hơn 99% giao dịch được thực hiện qua các kênh số. Đây là nền tảng để đơn vị tiếp tục mở rộng ứng dụng công nghệ vào những nghiệp vụ có quy trình phức tạp hơn.
Hoạt động này cũng gắn với định hướng thực hiện Nghị quyết 57-NQ/TW của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.
Đại diện MB cho biết ngân hàng sẽ tiếp tục mở rộng hợp tác với các cơ quan quản lý và đối tác nhằm hoàn thiện quy trình cấp tín dụng trên môi trường số, hướng tới giảm thời gian xử lý, tối ưu chi phí và nâng cao tính thuận tiện, an toàn cho khách hàng.
Từ việc thay thế những thao tác ký giấy lặp đi lặp lại đến kết nối các thủ tục công chứng và thế chấp, chuyển đổi số đang từng bước thay đổi cách thức thực hiện giao dịch tín dụng. Tuy nhiên, hiệu quả của mô hình này còn phụ thuộc vào khả năng liên thông dữ liệu, hạ tầng công nghệ và việc bảo đảm các yêu cầu pháp lý trong từng khâu giao dịch.
