


Theo báo cáo tài chính hợp nhất quý III/2026, CTCP Thép Nam Kim (mã chứng khoán NKG, HOSE) đạt doanh thu thuần gần 5.500 tỷ đồng, tăng 45% so với cùng kỳ năm trước. Lợi nhuận ròng đạt khoảng 126 tỷ đồng, tăng 155%.
Kết quả tích cực của Nam Kim đến từ tốc độ tăng doanh thu cao hơn mức tăng giá vốn. Cụ thể, giá vốn hàng bán tăng gần 39%, trong khi lợi nhuận gộp tăng 175%, lên 495 tỷ đồng.
Dù vậy, hoạt động kinh doanh vẫn chịu sức ép từ chi phí. Chi phí bán hàng tăng 145%, lên 203 tỷ đồng; chi phí tài chính tăng 89% và chi phí quản lý doanh nghiệp tăng 103% so với cùng kỳ. Nhờ mức tăng mạnh của lợi nhuận gộp, doanh nghiệp vẫn duy trì được đà tăng trưởng lợi nhuận trong quý.
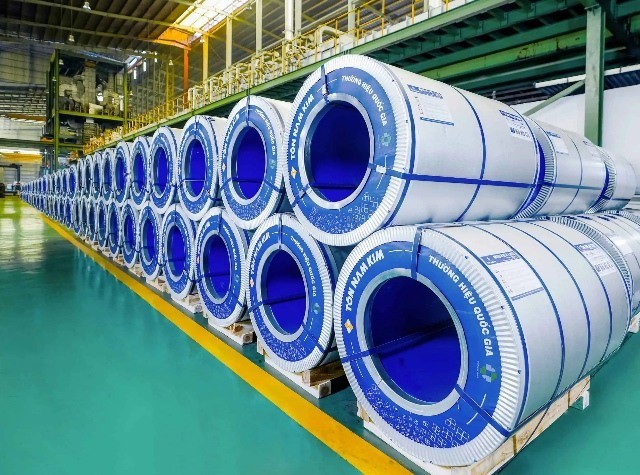
Tôn Đông Á tăng doanh thu nhưng lợi nhuận đi xuống
Trái ngược với Nam Kim, CTCP Tôn Đông Á (mã chứng khoán GDA, UPCoM) ghi nhận doanh thu quý III/2026 đạt khoảng 4.500 tỷ đồng, tăng 22% so với cùng kỳ. Tuy nhiên, lợi nhuận ròng chỉ đạt xấp xỉ 75 tỷ đồng, giảm 11%.
Điểm đáng chú ý là lợi nhuận gộp của doanh nghiệp vẫn tăng gấp đôi, lên khoảng 400 tỷ đồng. Dù vậy, mức tăng này chưa đủ bù đắp áp lực từ các khoản chi phí gia tăng và sự suy giảm của doanh thu hoạt động tài chính.
Theo giải trình của doanh nghiệp, hoạt động xuất khẩu gặp khó khăn khi nhiều quốc gia tăng cường áp dụng các biện pháp chống bán phá giá, ảnh hưởng đến sản lượng tiêu thụ. Trong khi đó, chi phí bán hàng tăng 220%, lên 214 tỷ đồng; chi phí tài chính tăng 43%, đạt 120 tỷ đồng. Doanh thu hoạt động tài chính cũng giảm 23% so với cùng kỳ.
Chi phí và thị trường xuất khẩu là những yếu tố đáng chú ý
Kết quả kinh doanh của hai doanh nghiệp cho thấy doanh thu tăng trưởng và lợi nhuận gộp cải thiện chưa chắc đã chuyển hóa thành mức tăng tương ứng của lợi nhuận ròng. Diễn biến chi phí bán hàng, chi phí tài chính và khả năng tiêu thụ sản phẩm tiếp tục ảnh hưởng đáng kể đến hiệu quả kinh doanh.
Với Thép Nam Kim, lợi nhuận tăng mạnh trong quý III/2026. Trong khi đó, Tôn Đông Á dù cải thiện lợi nhuận gộp vẫn ghi nhận lợi nhuận ròng giảm do sức ép chi phí và những trở ngại tại thị trường xuất khẩu.
Diễn biến những quý tiếp theo sẽ là cơ sở để đánh giá khả năng duy trì tăng trưởng của hai doanh nghiệp trong bối cảnh ngành tôn mạ chịu tác động từ biến động thị trường và các biện pháp phòng vệ thương mại.
