

Nội dung này được nêu trong quá trình Quốc hội khóa XVI xem xét dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Cần xác định rõ thế nào là đất bỏ hoang
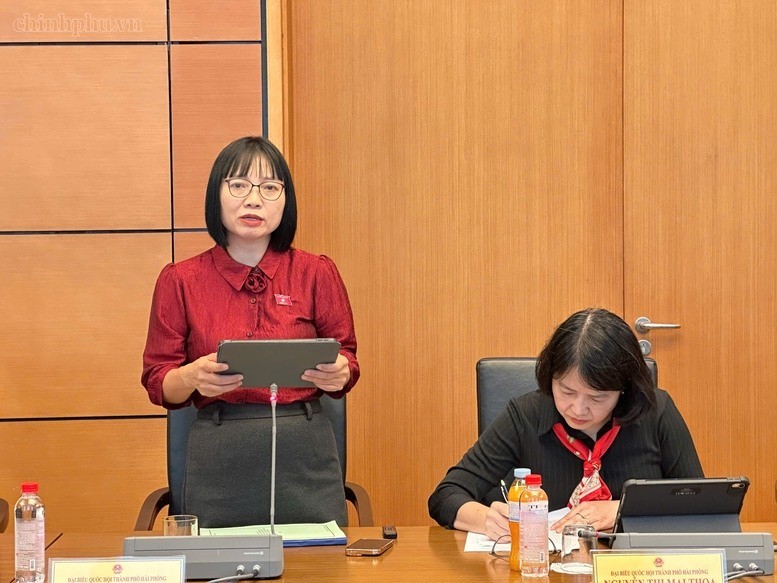
Đại biểu Nguyễn Thị Việt Nga, Phó Trưởng đoàn đại biểu Quốc hội TP Hải Phòng, cho rằng việc bổ sung công cụ thuế để hạn chế tình trạng đất đai bị bỏ phí là cần thiết. Tuy nhiên, quy định phải phân biệt rõ hành vi cố tình giữ đất, chậm triển khai dự án với những trường hợp thực hiện đúng tiến độ được phê duyệt hoặc gặp trở ngại khách quan.
Một trong những vấn đề cần giải quyết là mối quan hệ giữa mức thuế suất dự kiến 0,2% với quy định hiện hành về thuế sử dụng đất phi nông nghiệp. Nếu không xác định rõ phạm vi áp dụng, người sử dụng đất có thể gặp khó khăn trong việc xác định nghĩa vụ thuế của mình.
Đại biểu cũng đề nghị làm rõ liệu đất ở hợp pháp của hộ gia đình, cá nhân chưa xây dựng có thuộc diện áp dụng mức thuế mới hay không; đồng thời quy định cụ thể cơ quan xác định tình trạng sử dụng đất, thời điểm bắt đầu tính thuế và quy trình giải quyết khiếu nại, kiến nghị.
Không đánh thuế bất hợp lý khi dự án chậm tiến độ
Theo các ý kiến tại phiên thảo luận, những trường hợp chậm đưa đất vào sử dụng do vướng giải phóng mặt bằng, thủ tục hành chính, chưa được bàn giao đất, điều chỉnh quy hoạch, tranh chấp hoặc sự kiện bất khả kháng cần được xem xét riêng.
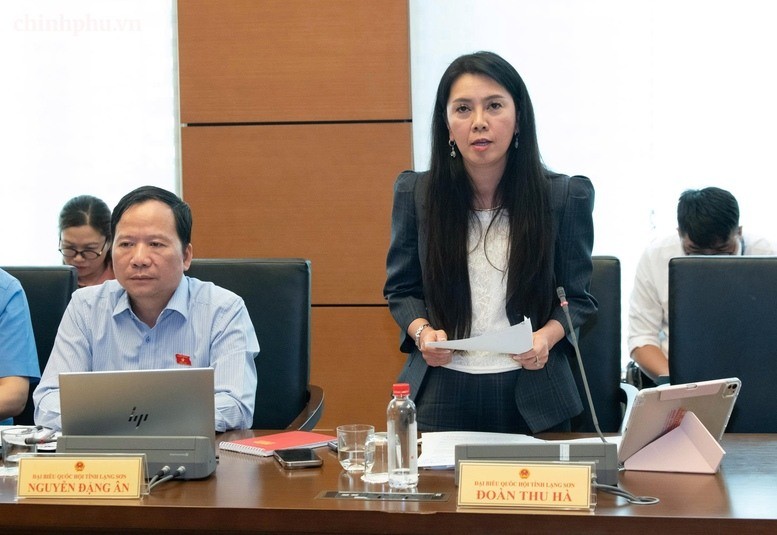
Đại biểu Đoàn Thu Hà, đoàn Lạng Sơn, đề nghị làm rõ các khái niệm “đất bỏ hoang”, “không đưa vào sử dụng” và “chậm đưa vào sử dụng”, tránh tình trạng áp dụng không thống nhất giữa pháp luật thuế và pháp luật đất đai.
Thời điểm tính thuế suất 0,2% cũng cần được quy định cụ thể, có thể gắn với thời hạn phải đưa đất vào sử dụng hoặc thời điểm cơ quan có thẩm quyền xác định tình trạng vi phạm. Cơ quan quản lý đất đai cần cung cấp đầy đủ thông tin về diện tích, tình trạng pháp lý và thời gian chậm sử dụng để làm căn cứ tính thuế.
Các đại biểu đồng thời nhấn mạnh, việc nộp thuế không thể thay thế nghĩa vụ sử dụng đất đúng mục đích, cũng không đồng nghĩa với việc người sử dụng đất được tiếp tục giữ đất vi phạm mà không bị xử lý theo quy định.
Đề nghị kiểm soát ưu đãi thuế trong giáo dục và dịch vụ suất ăn
Ngoài vấn đề thuế đất, phiên thảo luận còn đề cập đề xuất miễn thuế thu nhập doanh nghiệp đối với một số cơ sở giáo dục và chính sách miễn thuế đối với tổ chức, cá nhân cung cấp suất ăn tại trường học, cơ sở khám, chữa bệnh.
Đối với giáo dục, các đại biểu ủng hộ chủ trương tạo điều kiện cho những cơ sở hoạt động không vì lợi nhuận, song đề nghị có tiêu chí rõ ràng để xác định đối tượng thụ hưởng. Việc miễn thuế cần gắn với yêu cầu minh bạch tài chính, kiểm soát giao dịch với bên liên quan và bảo đảm nguồn lực ưu đãi được sử dụng đúng mục đích.
Với dịch vụ suất ăn, chính sách cần chứng minh được lợi ích thực tế đối với học sinh, người bệnh, thay vì chỉ làm tăng lợi ích của đơn vị cung cấp. Các tiêu chí về giá, chất lượng bữa ăn, an toàn thực phẩm và khả năng kiểm tra hiệu quả cũng cần được tính đến.
Các ý kiến tại phiên thảo luận cho thấy, việc sửa đổi chính sách thuế cần hướng tới hai mục tiêu song hành: hạn chế lãng phí nguồn lực đất đai, đồng thời bảo đảm ưu đãi đến đúng đối tượng và nghĩa vụ thuế được thực hiện công bằng, minh bạch.
